Россия имеет значительную ресурсную базу добычи нефти и газа, но дальнейшее развитие отрасли требует строительства инфраструктуры в труднодоступных районах и расширения экспортных каналов. Усложнение условий добычи и ограничения сбыта повышают риски капиталоемких проектов в сфере строительства и модернизации российских нефтегазодобывающих предприятий. К такому выводу пришли эксперты инвестиционно-аналитической группы «ПКР», изучив данные по отрасли от платформы Investprojects.info.
Аналитики рассматривали инвестиционные проекты по освоению и разработке нефтяных и газовых месторождений, строительству и модернизации добывающих объектов, резервуарных парков, складов горюче-смазочных материалов и сопутствующей инженерной инфраструктуры.
По состоянию на октябрь 2026 года в сегменте «Нефтегазодобывающие предприятия» на территории России насчитывается 1 066 проектов с объемом инвестиций 2,7 триллиона рублей. Из них активно реализуется 1 021 инициатива на общую сумму 2,1 миллиарда рублей. 45 проектов значатся приостановленными.
Объемы добычи снижаются
Российская нефтегазодобыча развивается в условиях изменения экспортного спроса, ценовой конъюнктуры и ограничений на поставки технологий и оборудования. По данным Минэнерго России, добыча нефти и газового конденсата в 2025 году составила 511,5 миллиона тонн (−0,9 % к 2024 году), природного и попутного нефтяного газа − 663,3 миллиарда м³ (−3,0 % к 2024 году). И для нефтяного, и для газового сегмента основными сдерживающими факторами являются ограничения доступности рынков сбыта и возможности транспортировки газа потребителям, вызванные в первую очередь санкционным давлением. Также формально на нефтедобычу влияют ограничения производства в рамках соглашения ОПЕК+, но на практике объемы добычи нефти в стране сегодня и так находятся ниже установленной планки.
Финансовое положение компаний ухудшается
Финансовое положение добывающих предприятий в 2025 году существенно ухудшилось. Согласно данным Росстата, сальдированный финансовый результат организаций, осуществляющих добычу нефти и природного газа, сократился на 63,9%, до 1,93 триллиона рублей. Это создает ограничения для финансирования новых проектов за счет собственных средств и повышает значимость их окупаемости. Вместе с тем сохраняется необходимость продолжения работ на действующих месторождениях и развития ресурсной базы.
Переориентация рынков сбыта
По данным Минэнерго, в нефтяном сегменте наблюдается последовательное сокращение добычи: с 535,1 миллиона тонн в 2022 году до 511,5 миллиона тонн в 2025 году. После ограничения доступа к традиционным рынкам сбыта российские компании переориентировали экспорт преимущественно на азиатское направление, прежде всего в Китай и Индию. Доля поставок российской нефти в страны, относимые к дружественным, увеличилась с 62,3% в 2022 году до 94,5% в 2025 году. Переориентация позволила обеспечить работу новых каналов реализации сырья, однако изменение условий поставок и транспортных расходов продолжает влиять на доходность нефтедобывающих компаний.
Строительство инфраструктуры и снижение цены
В отличие от нефтедобычи, производство газа в последние годы демонстрировало разнонаправленную динамику. После восстановления добычи в 2024 году до 684 миллиардов м³ в 2025 году показатель сократился до 663,3 миллиарда м³. Одновременно поставки по газопроводу «Сила Сибири» в Китай увеличились на 24,8%, до 38,8 миллиарда м³. Рост поставок по отдельному экспортному направлению, таким образом, не сопровождался восстановлением совокупной газодобычи. Вместе с тем в январе–августе 2026 года добыча природного газа, по данным Росстата, выросла на 3,8% относительно аналогичного периода предыдущего года, до 379 миллиардов м³. На доходность газодобывающих и перерабатывающих компаний также существенно влияет логистика. Необходимость быстро переориентировать потоки поставок газа в Азию потребовала дополнительных расходов на строительство и расширение целого ряда магистральных газопроводов («Сила Сибири», «Белогорск – Хабаровск», «Сахалин – Хабаровск – Владивосток»). Также к снижению доходов привело нежелание новых партнеров покупать газ по той же цене, по которой он ранее продавался в Европу.
Условия освоения новых месторождений усложняются
Одним из долгосрочных ограничений развития отрасли остается усложнение условий освоения нефтегазовых месторождений. Согласно Энергетической стратегии России до 2050 года, ухудшение характеристик действующих нефтяных месторождений и рост доли трудноизвлекаемых запасов сопровождаются увеличением затрат на добычу. Это требует применения более сложных технологий бурения и методов увеличения нефтеотдачи для поддержания производства. В газовом сегменте дополнительным ограничением выступает удаленность части перспективных месторождений от существующей инфраструктуры, что увеличивает первоначальные затраты на их освоение. Таким образом, наличие значительных запасов углеводородов не гарантирует экономической целесообразности их разработки без соответствующих технологий и инфраструктуры.
Развитие нефтегазового сектора влечет за собой развитие многих других отраслей
Освоение новых месторождений формирует спрос на продукцию нефтегазового машиностроения, буровые и сервисные работы, а также строительство промысловой инфраструктуры. Особенно капиталоемким является обустройство месторождений в удаленных районах, где наряду с добывающими объектами необходимо создавать подъездные дороги, системы энергоснабжения, складские и вспомогательные сооружения. В результате инвестиции в нефтегазодобычу создают заказы для строительных, машиностроительных и инженерных предприятий как на этапе освоения месторождений, так и при обслуживании действующих производственных мощностей.
Дополнительную загрузку мощностей должен обеспечить экспорт
Согласно базовому прогнозу Минэкономразвития России, после ожидаемого сокращения нефтедобычи в 2026 году к 2029 году предполагается лишь частичное восстановление производства, тогда как добыча газа будет последовательно увеличиваться. Перспективы газового сегмента связаны в том числе с расширением экспортной инфраструктуры. По данным Минэнерго, достигнуты договоренности об увеличении поставок по газопроводу «Сила Сибири» до 44 миллиардов м³ в год и подписан меморандум о строительстве «Силы Сибири-2». Реализация этих планов может обеспечить дополнительную загрузку добывающих мощностей и создать условия для освоения новых месторождений.
На повестке дня экономическая эффективность процессов
В целом российская нефтегазодобыча постепенно сталкивается с необходимостью более избирательного подхода к инвестициям. Значительная ресурсная база обеспечивает потенциал развития отрасли, однако усложнение условий добычи и ограничения сбыта повышают риски капиталоемких проектов. В этих условиях приоритетное значение приобретает не столько расширение производственных мощностей, сколько способность компаний обеспечивать экономически эффективную добычу на действующих и новых месторождениях.
Наибольший объем инвестиций в строящихся объектах
Согласно структуре отраслевых проектов по стадиям реализации, на активных этапах находится 1 021 объект (около 89,6%) с объемом инвестиций 2,1 триллиона рублей.
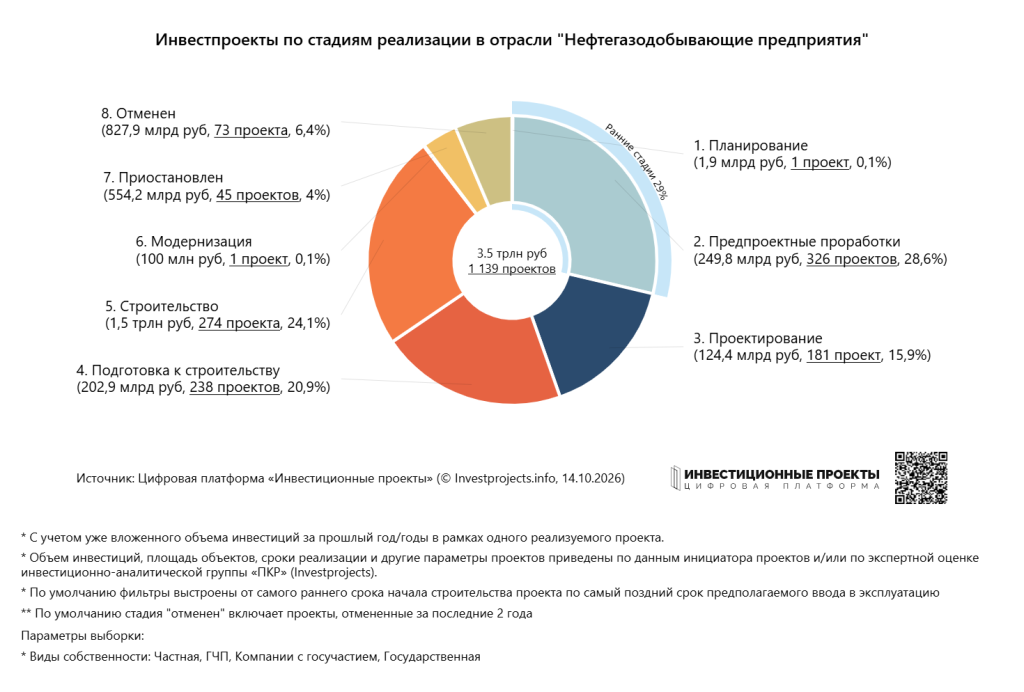
Наибольший объем средств сконцентрирован на стадии строительства: 1,5 триллиона рублей направлено в возведение 274 объектов, что составляет 20,9% от общего числа активных проектов в отрасли. Наиболее капиталоемким из них является
обустройство Ковыктинского газоконденсатного месторождения (ГКМ) в Иркутской области. Ковыктинское ГКМ – одно из двух ключевых месторождений для магистрального газопровода «Сила Сибири-1», обеспечивающего поставки газа в Китай по восточному маршруту. Финансирование в размере 576 миллиардов рублей осуществляется ПАО «
Газпром».
На ранних этапах, включающих планирование, предпроектные проработки и проектирование, сосредоточено 508 объектов (44,6% от общего количества) с объемом вложений около 376,2 миллиарда рублей.
Нереализованные, отмененные и замороженные объекты
Небольшая часть (10,4%) инвестиционных планов остается нереализованной: 118 проектов на общую сумму 1,4 триллиона рублей находятся в статусах приостановленных и отмененных.
Среди крупнейших замороженных инициатив –
разработка нефтегазового месторождения в Якутии. Его перспективные ресурсы по международной классификации составляют 266,6 миллиона тонн нефти, и 495,3 миллиарда м³. Проект, стоимость которого оценивалась в 364 миллиарда рублей, был приостановлен на этапе предпроектной подготовки. В настоящее время ведется работа по урегулированию финансовых вопросов.
Лидеры – Уральский и Приволжский федеральные округа
Больше половины (677 единиц, 66,3%) всех активных проектов отрасли сосредоточено в двух федеральных округах – Уральском (УФО) и Приволжском (ПФО). На долю УФО приходится 380 проектов, что составляет 37,2% от общего числа инициатив, на долю ПФО – 297 проектов (29,1%).
Аналогичная тенденция наблюдается и в результатах объема добычи нефтегазовых ресурсов. По итогам 2025 года в Ханты-Мансийском автономном округе – Югре (ХМАО – Югра) было добыто 202,9 миллиона тонн нефти и 29 миллиардов м³ газа. В Ямало-Ненецком автономном округе (ЯНАО) объем добычи составил 39 миллионов тонн нефти, 32 миллиона тонн газового конденсата и 500 миллиардов м³ газа. В Республике Татарстан за аналогичный период было добыто 34,45 миллиона тонн нефти.
В ПФО наибольшая концентрация проектов наблюдается в 3 регионах. В Оренбургской области реализуется 65 проектов или 21,9% всех инициатив в округе с объемом вложений в них около 45,9 миллиарда рублей. В Самарской области и Пермском крае – 61 проект (20,5%) и 54 объекта (18,2%) соответственно. Среди наиболее капиталоемких инициатив округа –
обустройство нефтегазового месторождения в Оренбургской области стоимостью 7,6 миллиарда рублей (инвестор – ООО «Сладковско-Заречное»).
Также перспективной территорией остается Сибирский федеральный округ (СФО), где реализуется 117 проектов (11,5%) с объемом инвестиций в них около 669,3 миллиарда рублей. В частности, в Красноярском крае на стадии предпроектных проработок находится проект по
обустройству нефтегазоконденсатного месторождения на Восточно-Сузунском участке недр. Инвестором выступает ПАО «НК „
Роснефть“». Стоимость оценивается в 7,2 миллиарда рублей.
Крупные игроки определяют вектор
Согласно структуре по инвесторам, финансирование 971 проектов на активных стадиях совокупной стоимостью 2,1 триллиона рублей будет обеспечено крупными структурами.
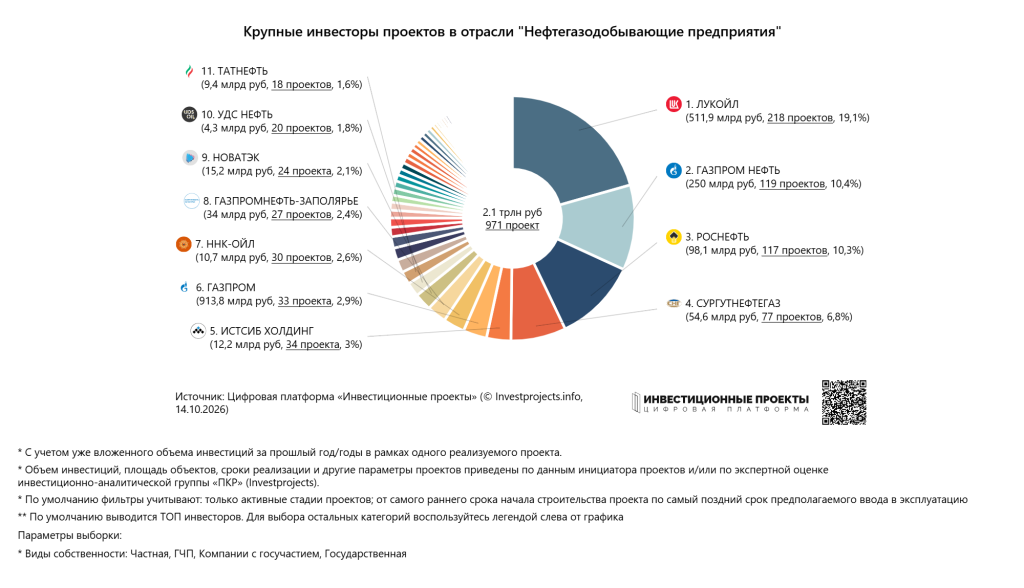
Лидером по количеству реализуемых активных проектов в отрасли является ПАО «
ЛУКОЙЛ» – на его долю приходится 218 единиц (19,1%) общей стоимостью порядка 511,9 миллиарда рублей. Наиболее капиталоемкая из инициатив –
строительство установки комплексной подготовки газа в ЯНАО (110 миллиардов рублей). Этот объект связан с месторождением имени В.С. Черномырдина – одним из самых перспективных проектов предприятия «Ямалнефтегаз». Открытый в 1989 году промысел расположен в междуречье Таза и Мессояхи.
Крупнейшая нефтяная компания «
Газпром нефть» финансирует 119 проектов (10,4%) общей стоимостью 250 миллиардов рублей. Значительная часть инвестиций (свыше 150 миллиардов рублей) направлена на
обустройство нефтегазоконденсатного месторождения в Тазовском районе ЯНАО.
Структура «
Роснефть» направляет порядка 98,1 миллиарда рублей в 117 объектов (10,3%). Крупнейший из них –
обустройство нефтегазового месторождения в Красноярском крае. Стоимость реализации проекта составляет около 8,2 миллиарда рублей. В настоящий момент здесь ведутся предпроектные проработки.
Замыкает четверку лидеров компания «
Сургутнефтегаз», которая реализует 77 проектов (6,8%) с объемом вложений в них около 54,6 миллиарда рублей. В их числе —
обустройство Ленского нефтегазоконденсатного месторождения стоимостью 3,5 миллиарда рублей. Проект находится на этапе проектирования.
Небольшая часть (7,1% или 81 отраслевых проектов) приходится на компании, не входящие в холдинги.
Поддержите редакцию EXPERT Северо-Запад
Благодаря вам мы развиваем независимую деловую журналистику в России, готовим отраслевую аналитику и привлекаем к работе лучших экспертов.
Поддержать редакцию