Объем инвестиций в производство в данном сегменте за год снизился на треть. Причины: избыточное предложение и высокая конкуренция.
По состоянию на октябрь 2026 года в российском строительстве металлоконструкций заявлено 195 проектов с объемом инвестиций 130,9 миллиарда рублей. Однако активно реализуются только 160 инициатив на сумму 87,1 миллиарда рублей. Остальные проекты приостановлены. Финансирование отраслевых проектов осуществляют порядка 180 крупных структур и компаний.
Сужение рынка потребления продукции, перепроизводство и соперничество с китайскими поставщиками — в таких условиях живет сейчас отрасль изготовления строительных металлоконструкций. Инвестиционный портфель в сегменте продолжает сокращаться.
Эксперты инвестиционно-аналитической группы «Профессиональные Комплексные Решения» (ПКР), опираясь на данные информационно-аналитической платформы Investprojects.info провели подробный анализ инвестиционной активности в отрасли и отметили, что количество активно реализуемых проектов за год сократилось на 24,2%, а объем инвестиций — на 30%.
В оценке учитывались инвестиционные проекты строительства и модернизации заводов строительных металлоконструкций, производств модульных зданий, цехов, складов, зданий административно-бытовых комплексов. К строительным металлоконструкциям относятся несущие каркасы промышленных, складских, торговых и общественных зданий, фермы, балки, колонны, мостовые конструкции, башни, опоры, лестницы, ограждения и широкий спектр изделий строительного назначения.
Неблагоприятный инвестиционный климат
Инвестиционный климат на сегодняшний день оценивается игроками рынка как неблагоприятный. Заказчики урезают инвестиционные программы из-за дорогого финансирования, а санкционные задержки поставок оборудования сдвигают сроки проектов. Избыточное предложение и конкуренция с китайскими производителями давят на цены. Капитал перераспределяется в пользу крупных заказчиков и приоритетных секторов промышленности, энергетики, добычи и логистики, тогда как девелопмент и коммерческая недвижимость сокращают заказы. Для производителей это предполагает акцент на заключение долгосрочных контрактов с государственными и квазигосударственными заказчиками, а также уменьшение доли продаж на спотовом рынке.
Объем потребления: тенденция к снижению
Оценки показателей рынка зависят от методики. Росстат фиксирует выпуск конструкций и деталей конструкций из черных металлов: в 2025 году он составил 8,5 миллиона тонн (+2,4% к 8,3 миллиона тонн в 2024 году). Этот показатель шире строительного сегмента: в него входят арматурные каркасы, чугунные изделия и конструкции для машиностроения и судостроения.
Более узкий сегмент демонстрирует следующие показатели. По оценкам Ассоциации развития стального строительства (АРСС), в течение 2025 года сокращение производства и потребления строительных металлоконструкций составило порядка 23-28%. Оценка производителей: потребление металлоконструкций составило 2,1 миллиона тонн в 2025 году и снизится до 1,9 миллиона тонн в 2026 году.
В приоритете — полный цикл
Одновременно с этим ухудшается динамика строительного рынка. Объем работ по виду деятельности «Строительство» в 2025 году достиг 18,8 триллиона рублей (+2,5% в сопоставимых ценах), но в январе-августе 2026 года составил 11,1 триллиона рублей, или 97,1% к уровню прошлого года, а ввод жилья за 8 месяцев сократился на 14%. Спрос перераспределяется от коммерческого девелопмента к промышленному строительству, энергетике, нефтегазовому сектору и транспортной инфраструктуре. Оценка строительных организаций: по итогам 2026 года на индустриальные объекты придется 41% рынка, на энергетику — 27%, на нефтегазовую отрасль — 23%, на гражданскую инфраструктуру — 9%.
Конкурентоспособность производителей при этом все больше определяется не только ценой продукции, но и возможностью предлагать полный цикл работ: проектирование, изготовление, антикоррозионную защиту, доставку и монтаж.
В среднесрочной перспективе ожидается восстановление
Главными факторами сдерживания рынка называют уменьшение инвестиционной активности, снижение цен на металлоконструкции из-за избыточного предложения и усиление конкуренции со стороны китайских производителей.
Тем не менее в среднесрочной перспективе ожидается восстановление. Эксперты ключевых игроков рынка прогнозируют рост потребления до 2,9 миллиона тонн к 2030 году за счет отложенного спроса 2025-2027 годов и развития особых экономических зон (ОЭЗ).
Позитивными факторами являются модернизация российских производств, развитие транспортной инфраструктуры, локализация оборудования и строительство новых промышленных объектов.
Отрасль будет консолидироваться вокруг компаний, способных предлагать заказчику полный цикл. Наиболее перспективны инвестиции в автоматизацию, роботизированную сварку и резку, собственные проектные подразделения. Расширение мощностей оправдано только под подтвержденные контракты и вблизи крупнейших промышленных и логистических центров. В условиях избыточного предложения существует риск неокупаемости свободных мощностей.
СЗФО по объему инвестиций — на четвертом месте
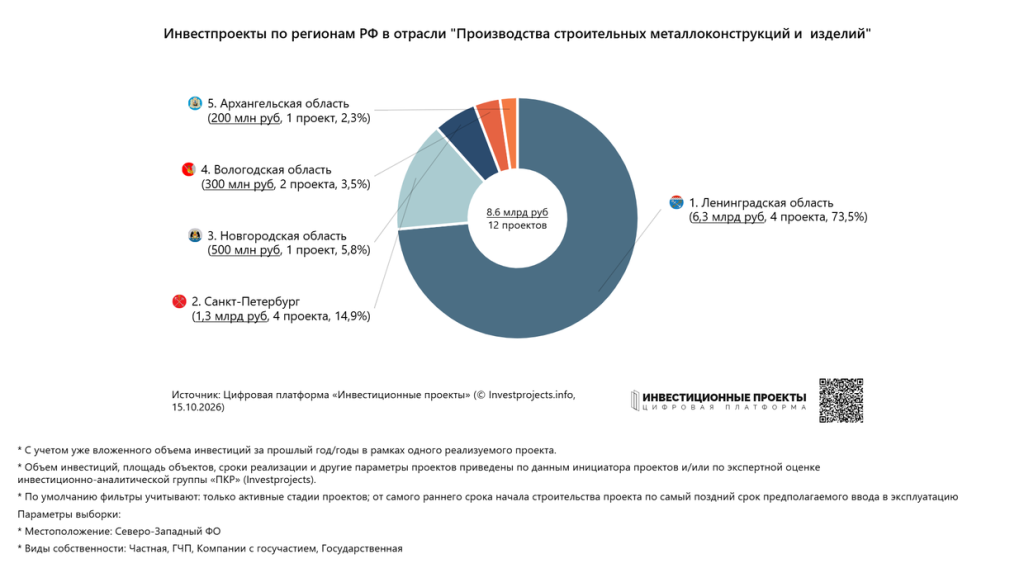
Северо-Западный федеральный округ (СЗФО) в рейтинге макрорегионов по объемам инвестиций в производство строительных металлоконструкций и изделий занимает скромное 4 место после Центра, Приволжья и Урала. В активе инвесторов СЗФО 12 проектов на сумму 8,6 миллиарда рублей. Подавляющее большинство инвестиций в данный сегмент на Северо-Западе приходится на Ленинградскую область — 6,3 миллиарда рублей, которые распределяются между 4 объектами. Это 7,3% финансовых вложений в отрасль.
Самая крупная из заявленных на Северо-Западе инициатив — строительство металлообрабатывающего комплекса во Всеволожске. Проект пока находится на этапе планирования. Сервисный металлоцентр «УПТК-65» вложит в него 5 миллиардов рублей. Предприятие будет заниматься переработкой плоского проката и выпуском электротехнической продукции.
Еще один проект, который пока только начал прорабатываться — строительство цеха металлопроката в Тосненском районе Ленинградской области. Группа компаний «Протек» планирует возвести производственный корпус рядом с действующей площадкой. По оценке инвестиционно-аналитической группы ПКР, инвестиции составят около 740 миллионов рублей.
Также на территории региона ведется подготовка к строительству производственного здания в Ломоносовском районе. Проект финансируется ООО «ЗМК Сириус» (холдинг «Эко Лэнд») в размере порядка 565 миллионов рублей. В Санкт-Петербурге реализуется 4 проекта на общую сумму 1,3 миллиарда рублей. Самый крупный строящийся объект в регионе — цех по производству металлических конструкций ООО «СВР» (компания «Макро Групп»). Вложения инвестора составят около 380 миллионов рублей.
В Новгородской области на завершающей стадии строительства находится производство деталей контактной сети для обеспечения потребностей высокоскоростной железнодорожной магистрали (ВСМ). Общий объем инвестиций в проект от ООО «Техпрогресс» составит 500 миллионов рублей.
В Вологодской области заявлено 2 проекта на общую сумму 300 миллионов рублей. Самый крупный из них — модернизация производства металлоконструкций в Череповце, которую планирует АО «Северсталь Стальные Решения». В Архангельской области на стадии планирования находится проект по расширению производства домокомплектов от ООО «Экотехпро» на сумму около 200 миллионов рублей.
Регионы-лидеры
Главными точками концентрации спроса являются крупнейшие инвестиционные и промышленные регионы страны. По оценкам экспертов Группы ПКР, самый значительный рост объема строительных работ по итогам 2025 года продемонстрировал Центральный федеральный округ (ЦФО) — на 10,9% до 5,23 триллиона рублей.
По данным информационно-аналитической платформы Investprojects.info (Группа ПКР), структура инвестиций по регионам демонстрирует, что лидером по капиталовложениям в производства строительных металлоконструкций является Московская область, на которую приходится 12,7% общеотраслевых вложений или 11 миллиардов рублей в 18 активных проектов. В регионе планируется
строительство сборочного цеха в Дмитрове стоимостью около 2,2 миллиарда рублей. Инвестор — «
Velko Group».
На территории Нижегородской области возводится 25 объектов стоимостью 9,4 миллиарда рублей (10,8%), включая
создание производства металлоконструкций промышленного назначения (2,3 миллиарда рублей). Инвестор — компания «
Лесавик». Ведется проектирование.
В 5 проектах Рязанской области сосредоточено 8,7 миллиарда рублей (9,9%). В их числе
строительство завода металлоконструкций для систем кондиционирования (500 миллионов рублей). В настоящий момент инициатива находится на стадии предпроектных проработок.
Всего в регионах из топ-3 сосредоточено 33,4% общих капиталовложений в отрасль или порядка 29,1 миллиарда рублей в 48 объектах.
Еще одним центром отрасли выступает Урал — прежде всего Курганская и Свердловская области. Здесь преимущества создают развитая металлургическая база, высокая концентрация промышленных предприятий и наличие производителей металлоконструкций. Для производителей важна близость к заказчику: транспорт крупногабаритных конструкций заметно увеличивает итоговую стоимость.
Крупные инвесторы активных проектов в отрасли
Лидером по объему вложений в производство строительных металлоконструкций выступает компания «
Стальстройтехнологии». Средства в размере 7,8 миллиарда рублей (9%) направляются на
расширение мощностей завода металлоконструкций в Рязани, что позволит запустить новый инновационный продукт — многоуровневые надземные паркинги.
Второе место занимает группа компаний «
СМК», которая реализует
масштабное расширение завода металлоконструкций (3-й этап) в Шадринске Курганской области. На объект приходится 6 миллиардов рублей (6,9% от общеотраслевых капиталовложений). Инициатива предполагает строительство цеха горячего цинкования, увеличение производственной площади и освоение новых видов продукции.
Упомянутый выше инвестор строительства металлообрабатывающего комплекса во Всеволожске — сервисный металлоцентр «УПТК-65» — на третьем месте.
Структура «
Завод строительных лесов Союз» финансирует
создание производства строительных лесов в Ижевске стоимостью 3 миллиарда рублей (3,4%). Проектом также предусмотрена разработка технологии испытания образцов и запуск пилотной партии.
Суммарно на долю четырех крупнейших инвесторов приходится 21,8 миллиарда рублей (25% от общего объема вложений в отрасль). При этом 43,6% капиталовложений (37,9 миллиарда рублей.) обеспечивают компании, не входящие в крупные холдинги.
Динамика инвестиционного портфеля
За прошедший год динамика инвестиционного потока в производства строительных металлоконструкций была нисходящей. С сентября 2025 года по сентябрь 2026 года число проектов на активных стадиях снизилось на 24,2% или на 52 единицы, объем инвестиций — на 30% (со 130 миллиардов рублей до 91 миллиарда рублей).
Падение числа активных проектов наблюдалось в период с сентября 2025 года по июль 2026 года: значение показателя сократилось с 215 единиц до 161 единицы, а в дальнейшем удерживалось на уровне порядка 163 единиц.
Отрицательная динамика обусловлена как приостановкой ряда инициатив и отменой отдельных проектов, так и завершением строительства крупных объектов.
Один из крупнейших замороженных проектов —
строительство металлургического завода в Кингисеппском районе Ленинградской области. Инвестиции первого этапа оцениваются в 20 миллиардов рублей при проектной мощности 1,5 миллиона тонн продукции в год. Инвестор — «
Новосталь-М».
В то же время отрасль пополняется новыми мощностями: в начале 2026 года в городе Тутаеве Ярославской области был введен в эксплуатацию
завод металлоконструкций с высокой степенью защиты от коррозии. На реализацию проекта было направлено около 4,3 миллиарда рублей.
Поддержите редакцию EXPERT Северо-Запад
Благодаря вам мы развиваем независимую деловую журналистику в России, готовим отраслевую аналитику и привлекаем к работе лучших экспертов.
Поддержать редакцию